
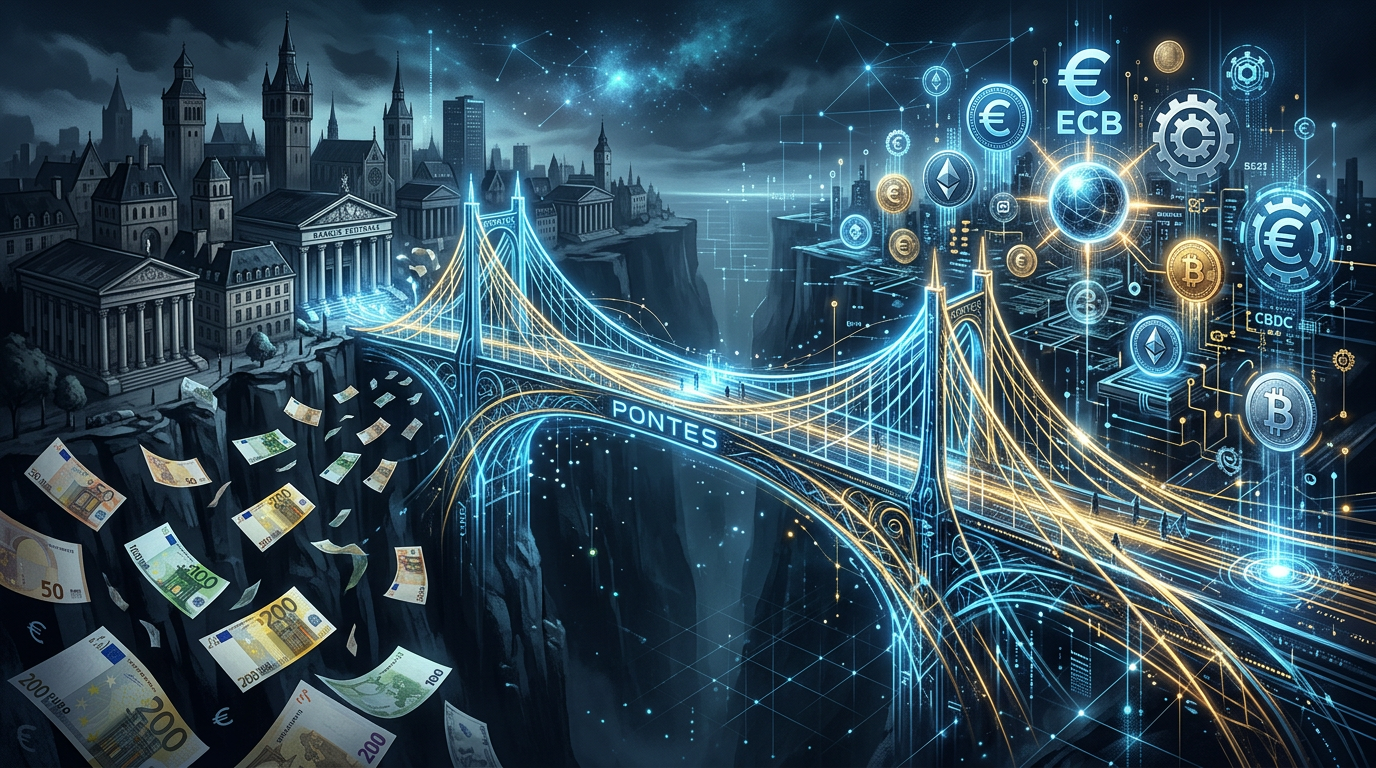

O Banco Central Europeu lançou recentemente a Pontes, uma plataforma que permite aos bancos e investidores liquidar ativos tokenizados utilizando dinheiro do banco central. Embora não tenha ainda impacto nas contas bancárias comuns, a Pontes faz parte de uma transformação fundamental: a digitalização e centralização da infraestrutura monetária. O euro digital de retalho, previsto para 2029, deverá utilizar a mesma autoestrada tecnológica. A pergunta permanece: quem escreve as regras e para onde conduz esta ponte?
(Redação: Europa / Finanças e Tecnologia)
Christine Lagarde anunciou o lançamento da Pontes, uma nova plataforma do Banco Central Europeu (BCE) que, por enquanto, não irá alterar nada na sua vida quotidiana. Não vai pagar o café com euros digitais e o seu cartão bancário continua a funcionar normalmente. Ainda assim, a Pontes representa um passo importante numa transformação profunda do sistema financeiro, que ocorre em grande parte longe do olhar do público, nas salas de negociação e na infraestrutura bancária.
O que é a Pontes e como funciona?
Pontes — a palavra latina para “pontes” — é um sistema que funciona no mercado grossista. É utilizado por bancos e investidores para liquidar ativos tokenizados através de dinheiro do banco central. Não se trata, portanto, de pagamentos do dia a dia, mas de grandes transações entre instituições financeiras envolvendo ativos digitais tokenizados, como obrigações, ações ou outros instrumentos financeiros representados sob a forma de tokens num registo distribuído.
O BCE pretende integrar o seu próprio dinheiro — dinheiro do banco central — num sistema financeiro tokenizado. Desta forma, o banco central torna-se o primeiro utilizador da sua própria infraestrutura: utilizará fundos próprios para adquirir ativos tokenizados e liquidá-los através da Pontes. O objetivo é garantir que o dinheiro do banco central continue relevante numa economia cada vez mais digitalizada.
O euro digital de retalho: apenas a partir de 2029
Aquilo que a maioria das pessoas entende por “euro digital” — a possibilidade de pagar com uma moeda digital emitida pelo banco central, semelhante ao dinheiro físico, mas em formato eletrónico — é um projeto separado, conhecido como euro digital de retalho. Ainda está em desenvolvimento e deverá entrar em funcionamento até 2029. Para já, não está em causa a utilização desta moeda nos pagamentos do dia a dia.
Porque é que a Pontes é importante?
Embora o tema possa parecer técnico, a Pontes é importante porque estabelece a infraestrutura sobre a qual poderá ser construído o futuro sistema monetário da Europa. As mudanças monetárias não aparecem de um dia para o outro na sua carteira; primeiro percorrem a infraestrutura financeira, dos bancos para os mercados e depois para os ativos. Aquilo que pode circular por essa infraestrutura pode acabar por se tornar realidade quotidiana.
Esta infraestrutura é, na prática, a fundação invisível de um sistema monetário mais digital, mais centralizado e tecnicamente mais programável. O público não votou diretamente sobre os limites desta infraestrutura. Votámos explicitamente a favor disso? Não.
A questão que permanece: quem escreve as regras?
Depois de a tecnologia estar instalada, a questão deixa de ser se foi construída. Passa a ser quem escreve as regras. Pontes significa “pontes”. Uma ponte conduz sempre a algum lugar. É legítimo perguntar exatamente para onde. A resposta pode ainda não ser clara.
Conclusão
A Pontes ainda não representa uma ameaça direta nem uma mudança imediata para o utilizador comum. Mas é um sinal de que a Europa está a avançar para um sistema financeiro tokenizado, no qual o banco central assume um papel ativo e o dinheiro digital se torna gradualmente uma realidade. Resta saber se esta transição será acompanhada por um verdadeiro debate público ou se, como tantas vezes acontece, o público só compreenderá plenamente a mudança depois de a nova infraestrutura já estar implementada.


Leave a Reply